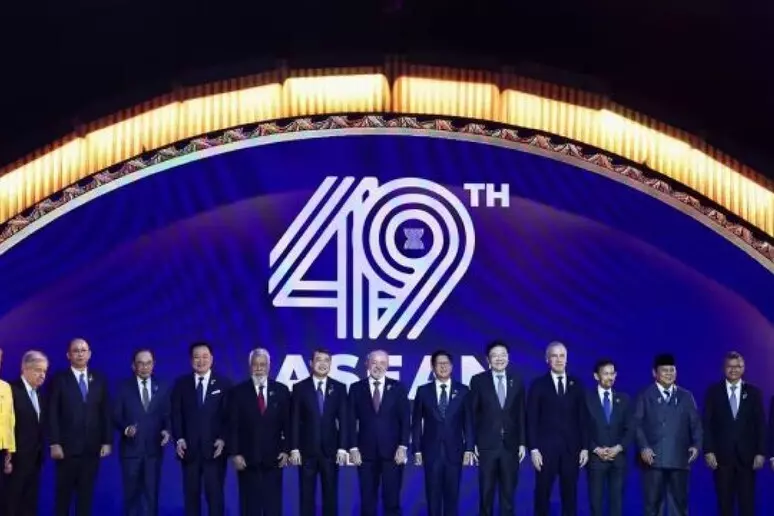
Cumbre ASEAN en Manila, entre la seguridad y la crisis energética
Redacción
Información General15 de noviembre de 2026Trump es esperado. Sobre la mesa, las tensiones sobre mar de China meridional, Irán e IA
 Redacción
El endeudamiento de las familias continúa deteriorándose en Argentina y Tucumán se encuentra entre las provincias más afectadas. La morosidad familiar llegó al 18,9% en septiembre de 2026, según un informe del Centro de Economía Política Argentina (CEPA). En la provincia se contabilizaron 128.831 personas con deudas en situación irregular.
El indicador tucumano supera en 3,5 puntos porcentuales el promedio nacional, que alcanzó el 15,4%. El relevamiento contempla los compromisos impagos tanto con entidades bancarias como con proveedores no financieros de crédito, entre ellos las billeteras virtuales.
El estudio, publicado el 15 de noviembre, procesó información del Banco Central de la República Argentina (BCRA) y de la Central de Deudores (CENDEU). Los datos corresponden a septiembre de este año.
A escala nacional, el sistema registró 21,4 millones de personas con obligaciones crediticias. De ese universo, 6.076.257 estaban en situación de morosidad. La cifra representa un incremento de 113.365 deudores respecto del mes anterior.
Uno de los datos más significativos del informe corresponde a los proveedores no financieros de crédito. En ese segmento, la morosidad familiar llegó al 34,6% en septiembre.
En noviembre de 2024, el indicador se ubicaba en el 7,3%. Además, superó el máximo anterior del 27,1%, registrado durante la pandemia, en mayo de 2020.
En el sistema bancario, la irregularidad de los créditos familiares alcanzó el 12,2%. En octubre de 2024 representaba apenas el 2,5%.
La distribución de los deudores también muestra diferencias entre ambos segmentos. De los 6,07 millones de morosos, 2,93 millones tenían compromisos irregulares exclusivamente con billeteras virtuales. Otros 1,70 millones registraban incumplimientos únicamente con bancos.
Además, 1,45 millones mantenían deudas impagas en ambos tipos de entidades.
En comparación con febrero de 2024, el sistema incorporó 2,76 millones de nuevos deudores morosos. El incremento representa un 83,3%.
El informe identifica un deterioro en la calidad de las obligaciones financieras. En septiembre, 4.132.254 personas se encontraban en situación crediticia 5, considerada irrecuperable.
Ese grupo representa el 68% del total de deudores morosos. Según la clasificación utilizada por el sistema financiero, corresponde a compromisos impagos durante más de un año.
Otros 1,30 millones de personas estaban en situación 4, considerada de alto riesgo de insolvencia. Además, 639.622 figuraban en situación 3, correspondiente a problemas o riesgo medio.
Estas categorías muestran que una parte importante de los hogares acumula dificultades prolongadas para cumplir con sus obligaciones.
El endeudamiento familiar se concentra principalmente en tarjetas de crédito y préstamos personales.
En agosto, ambas líneas sumaban $45,46 billones. El monto representaba el 63% del total de la deuda familiar, que alcanzaba los $72,16 billones.
La cartera bancaria en situación irregular acumulaba $9,25 billones. Los préstamos personales explicaban $3,84 billones y las tarjetas de crédito otros $2,80 billones.
La morosidad de los préstamos personales pasó del 3,3% en octubre de 2024 al 17% en agosto de 2026. Las tarjetas avanzaron del 1,6% al 12,2% durante el mismo período.
CEPA también analiza la relación entre el deterioro de los ingresos y la capacidad de pago de los hogares.
Durante 2025, los préstamos destinados al consumo crecieron un 31,3% en términos reales. Los créditos personales aumentaron un 49,8% y el financiamiento con tarjetas avanzó un 18,5%.
Sin embargo, la morosidad creció junto con el financiamiento. Frente a ese escenario, las entidades bancarias comenzaron a restringir la oferta de crédito.
Durante los primeros diez meses de 2026, los préstamos al consumo retrocedieron un 9,4% en términos reales. Los créditos personales cayeron un 6,9% y las operaciones con tarjetas disminuyeron un 11,6%.
El estudio también señala una pérdida del poder adquisitivo de los trabajadores registrados. Entre la asunción de Javier Milei y agosto de 2026, el salario real acumuló una caída del 7%, según el IPC del INDEC.
Al utilizar una actualización de la inflación basada en la estructura de consumo de la ENGHo 2017/18, CEPA calcula una pérdida del 17,6%.
A partir de estos indicadores, el centro de estudios sostiene que muchas familias recurren al crédito para sostener gastos cotidianos. También advierte sobre el desplazamiento de los deudores hacia alternativas de financiamiento más costosas.
El mapa elaborado por CEPA muestra diferencias importantes entre las jurisdicciones. La Rioja encabezó el registro nacional, con una morosidad del 23,8%.
Le siguieron Santa Cruz, con el 21,7%; Catamarca y San Luis, con el 21,5% cada una; y San Juan, con el 20,6%.
Tucumán, con el 18,9%, también quedó por encima de la media nacional. En el otro extremo se ubicaron La Pampa, con el 8,5%; la Ciudad Autónoma de Buenos Aires, con el 9,6%; Córdoba, con el 12,8%; Neuquén, con el 13%; y Santa Fe, con el 13,1%.
A nivel nacional, los 6,07 millones de morosos equivalen al 37,9% de la población económicamente activa. Si se considera la población mayor de 18 años, representan el 18,1%.
El análisis por edades muestra que las dificultades financieras afectan principalmente a personas en edad laboral activa.
En septiembre, 4.295.135 personas de entre 25 y 54 años tenían deudas en situación irregular. Ese universo representa el 70,8% de los morosos del país.
El grupo de 25 a 34 años registró 1.696.795 personas en mora. Entre los 35 y 44 años se contabilizaron 1.533.673, mientras que el segmento de 45 a 54 años sumó 1.064.667.
El relevamiento muestra así que el deterioro del crédito atraviesa a distintos sectores de la población. En particular, compromete a quienes integran los hogares en edad de trabajar y sostienen buena parte de los gastos familiares.